Planowanie wakacyjnego wyjazdu zazwyczaj wiąże się z dużą ekscytacją, jednak odpowiedzialne podejście wymaga również chłodnej analizy potencjalnych zagrożeń. Wiele osób zastanawia się, czy warto kupić dodatkowe ubezpieczenie turystyczne, gdy posiadają już podstawową ochronę zdrowotną wynikającą z ubezpieczenia państwowego.
Spis treści:
- Europejska Karta Ubezpieczenia Zdrowotnego a ochrona prywatna
- Czy warto kupić dodatkowe ubezpieczenie turystyczne w kontekście kosztów leczenia?
- Transport medyczny i koszty ratownictwa jako kluczowe ryzyka
- Odpowiedzialność cywilna w podróży i zabezpieczenie mienia
- Rozszerzenia polisy dla osób z chorobami przewlekłymi i aktywnych
- Analiza opłacalności zakupu polisy przy krótkich i długich wyjazdach
Europejska karta ubezpieczenia zdrowotnego a ochrona prywatna
Podstawowym dokumentem, który zabieramy w podróż po Europie, jest karta EKUZ. Pozwala ona na korzystanie z publicznej służby zdrowia w krajach Unii Europejskiej oraz EFTA na takich samych zasadach, jakie obowiązują obywateli danego państwa. Należy jednak pamiętać, że systemy opieki zdrowotnej w wielu krajach opierają się na współpłaceniu przez pacjenta za wizyty, leki czy pobyt w szpitalu.
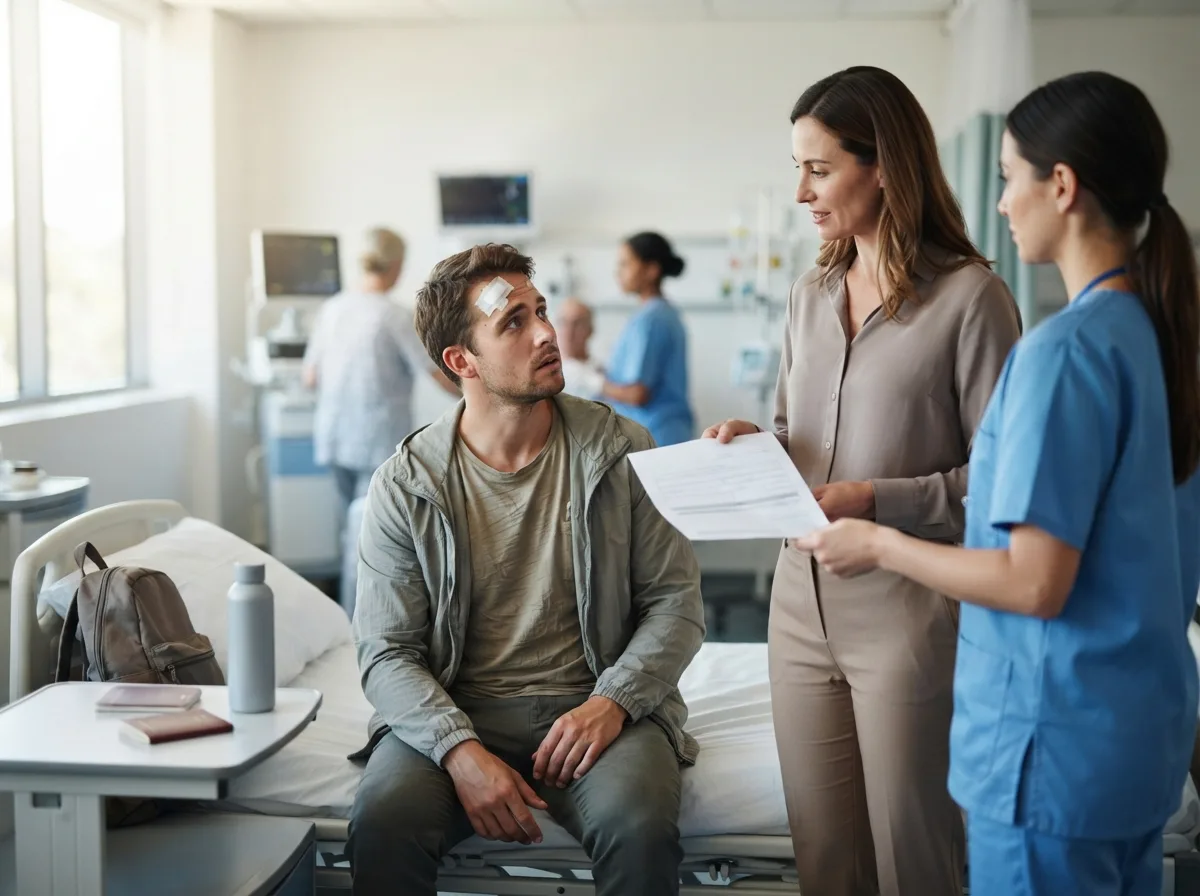
W praktyce oznacza to, że nawet posiadając kartę, turysta może zostać obciążony rachunkiem za wezwanie karetki lub opłatą ryczałtową za dobę w placówce medycznej. Państwowa ochrona rzadko obejmuje również koszty transportu chorego do kraju pochodzenia, co w przypadku poważniejszych urazów generuje ogromne zobowiązania finansowe. Prywatna polisa turystyczna ma za zadanie przejąć te obciążenia, oferując znacznie szerszy zakres wsparcia niż systemy publiczne.
Analizując korzyści płynące z dodatkowej ochrony, warto zwrócić uwagę na dostęp do prywatnych placówek medycznych. W wielu regionach turystycznych, zwłaszcza w mniejszych miejscowościach lub na wyspach, publiczne szpitale mogą znajdować się daleko od miejsca wypoczynku. Ubezpieczyciel zazwyczaj współpracuje z lokalnymi lekarzami, co skraca czas oczekiwania na pomoc i ułatwia komunikację w języku ojczystym lub angielskim.
- Pokrycie kosztów współpłacenia w zagranicznych systemach zdrowia.
- Dostęp do lekarzy specjalistów w placówkach prywatnych.
- Organizacja i opłacenie transportu powrotnego do miejsca zamieszkania.
- Możliwość skorzystania z całodobowej infolinii assistance.
Czy warto kupić dodatkowe ubezpieczenie turystyczne w kontekście kosztów leczenia?
Decyzja o tym, czy warto kupić dodatkowe ubezpieczenie turystyczne, powinna być poprzedzona analizą cen usług medycznych w kraju docelowym. Poza granicami Polski koszty prostej konsultacji lekarskiej mogą wielokrotnie przewyższać standardowe stawki, do których jesteśmy przyzwyczajeni. W krajach takich jak Szwajcaria, Norwegia czy Stany Zjednoczone, rachunek za jednodniowy pobyt w szpitalu może opiewać na kwoty rzędu kilku tysięcy euro lub dolarów.
Prywatne ubezpieczenie turystyczne pozwala uniknąć nagłego uszczuplenia budżetu domowego w sytuacjach nieprzewidzianych, takich jak zatrucia pokarmowe, infekcje czy drobne urazy. Polisa zazwyczaj obejmuje nie tylko same badania i zabiegi, ale również zakup niezbędnych lekarstw oraz materiałów opatrunkowych. Ważne jest, aby suma ubezpieczenia była dopasowana do realiów danego regionu, zapewniając realne bezpieczeństwo finansowe.
Poniższa tabela przedstawia przykładowe, uśrednione koszty wybranych usług medycznych w popularnych kierunkach turystycznych, które mogą zostać pokryte przez ubezpieczyciela.
| Kraj / Usługa medyczna | Wizyta u internisty | Doba w szpitalu | Transport medyczny (lokalny) |
|---|---|---|---|
| Grecja | 60 - 120 EUR | 400 - 800 EUR | 150 - 300 EUR |
| Hiszpania | 80 - 150 EUR | 600 - 1200 EUR | 200 - 400 EUR |
| Austria | 100 - 200 EUR | 800 - 1500 EUR | 300 - 600 EUR |
| USA | 200 - 500 USD | 3000 - 7000 USD | 800 - 1500 USD |
Transport medyczny i koszty ratownictwa jako kluczowe ryzyka
Jednym z najbardziej niedocenianych ryzyk podczas wyjazdów zagranicznych są koszty akcji ratowniczych oraz transportu medycznego do kraju. W Polsce ratownictwo górskie czy wodne jest finansowane z budżetu państwa, co buduje u wielu turystów mylne przekonanie, że podobnie jest za granicą. W większości krajów europejskich, takich jak Słowacja, Austria czy Francja, za akcję z użyciem helikoptera lub wyspecjalizowanych grup ratunkowych płaci poszkodowany.
Koszty te są niezwykle wysokie i mogą wynosić od kilkunastu do kilkudziesięciu tysięcy złotych za jedną interwencję. Jeśli turysta nie posiada odpowiedniego ubezpieczenia, służby ratunkowe wystawią fakturę bezpośrednio na jego nazwisko. Dodatkowe ubezpieczenie turystyczne, które zawiera klauzulę ratownictwa, pozwala na przeniesienie tego ryzyka na towarzystwo ubezpieczeniowe, co jest szczególnie istotne dla osób planujących wędrówki po szlakach lub uprawianie sportów wodnych.
Kolejnym aspektem jest transport medyczny do Polski, który odbywa się w asyście lekarza lub ratownika, często specjalistycznym ambulansem lub samolotem sanitarnym. Taka operacja logistyczna jest niezbędna, gdy stan pacjenta nie pozwala na powrót standardowymi środkami transportu. Bez polisy, rodzina poszkodowanego musi samodzielnie zorganizować i opłacić taki przelot, co często przewyższa ich możliwości finansowe.
Wybierając polisę na wyjazd, należy zwrócić szczególną uwagę na sumę gwarancyjną kosztów ratownictwa oraz transportu medycznego, gdyż są to najwyższe potencjalne wydatki, z jakimi może mierzyć się turysta poza granicami kraju.
Odpowiedzialność cywilna w podróży i zabezpieczenie mienia
Ubezpieczenie turystyczne to nie tylko ochrona zdrowia, ale również ubezpieczenie odpowiedzialności cywilnej (OC) w życiu prywatnym. Chroni ono podróżnego w sytuacjach, gdy nieumyślnie wyrządzi on szkodę osobom trzecim lub ich mieniu. Przykłady mogą być błahe, jak stłuczenie drogiego wazonu w hotelowym lobby, lub poważne, jak spowodowanie kolizji na stoku narciarskim, w wyniku której inna osoba dozna uszczerbku na zdrowiu.
W krajach o wysokiej kulturze prawnej roszczenia odszkodowawcze mogą być bardzo dotkliwe. Jeśli zostaniemy uznani za winnych wypadku, będziemy musieli pokryć koszty leczenia poszkodowanego oraz wypłacić mu zadośćuczynienie. Posiadając ubezpieczenie OC w ramach polisy turystycznej, to ubezpieczyciel zajmuje się negocjacjami i wypłatą środków, co daje turyście spokój ducha i ochronę jego majątku osobistego przed egzekucją.
Dodatkowym elementem jest ochrona bagażu oraz sprzętu elektronicznego. Choć limity odszkodowań za zgubione walizki bywają ograniczone, pozwalają one na odzyskanie części środków potrzebnych na zakup niezbędnych rzeczy osobistych. Warto sprawdzić, czy polisa obejmuje również kradzież sprzętu sportowego, co jest istotne dla rowerzystów czy surferów zabierających własny ekwipunek.
- Zgłoszenie zdarzenia — niezwłocznie po wystąpieniu szkody lub wypadku skontaktuj się z centrum alarmowym ubezpieczyciela pod numerem podanym na polisie.
- Dokumentacja medyczna — zbierz wszystkie zaświadczenia lekarskie, wyniki badań oraz rachunki za zakupione leki i usługi.
- Potwierdzenie okoliczności — w przypadku kradzieży lub wypadku z udziałem osób trzecich, poproś o sporządzenie notatki przez lokalną policję lub obsługę obiektu.
- Złożenie wniosku — po powrocie do kraju wypełnij formularz zgłoszenia szkody i dołącz zebrane dokumenty w celu uzyskania zwrotu kosztów lub wypłaty odszkodowania.
Rozszerzenia polisy dla osób z chorobami przewlekłymi i aktywnych
Standardowe ubezpieczenie turystyczne zazwyczaj wyłącza odpowiedzialność za zdarzenia wynikające z chorób, które zostały zdiagnozowane przed wyjazdem. Osoby cierpiące na nadciśnienie, cukrzycę czy choroby serca powinny zatem rozważyć zakup dodatkowej klauzuli chorób przewlekłych. Bez tego rozszerzenia, w przypadku pogorszenia stanu zdrowia wynikającego z dawnej dolegliwości, ubezpieczyciel może odmówić pokrycia kosztów leczenia, uznając to za zdarzenie nieobjęte ochroną.
Podobnie sytuacja wygląda w przypadku uprawiania sportów. Rekreacyjna jazda na rowerze zazwyczaj mieści się w pakiecie podstawowym, ale już nurkowanie, wspinaczka wysokogórska czy jazda na nartach często wymagają opłacenia dodatkowej składki. Ubezpieczyciele dzielą aktywności na sportowe, amatorskie oraz sporty wysokiego ryzyka lub ekstremalne. Dokładne określenie charakteru wyjazdu jest kluczowe dla skuteczności ochrony.
Warto również zwrócić uwagę na tzw. klauzulę alkoholową. W przeszłości spożycie nawet niewielkiej ilości alkoholu przed wypadkiem było podstawą do odmowy wypłaty odszkodowania. Obecnie wiele towarzystw oferuje ochronę nawet w sytuacjach, gdy zdarzenie miało miejsce po spożyciu napojów wysokoprocentowych, o ile ubezpieczony nie dopuścił się rażącego niedbalstwa. Jest to istotne ułatwienie dla osób planujących kolacje z winem czy wieczorne spotkania towarzyskie.
Wskazówka
Przed zakupem polisy zawsze sprawdź definicję sportów ekstremalnych w Ogólnych Warunkach Ubezpieczenia, ponieważ każda firma może inaczej klasyfikować np. trekking powyżej określonej wysokości nad poziomem morza.
Analiza opłacalności zakupu polisy przy krótkich i długich wyjazdach
Kiedy zastanawiamy się, czy warto kupić dodatkowe ubezpieczenie turystyczne na krótki, weekendowy wyjazd do sąsiedniego kraju, odpowiedź często zależy od naszej skłonności do ryzyka. Koszt takiej polisy na 2-3 dni jest zazwyczaj bardzo niski, często porównywalny z ceną jednej kawy w turystycznym kurorcie. W zamian otrzymujemy ochronę, która w razie nieszczęśliwego wypadku może uchronić nas przed wydatkami idącymi w tysiące złotych.
Przy wyjazdach długoterminowych, trwających kilka tygodni lub miesięcy, znaczenie ubezpieczenia rośnie. Dłuższy pobyt to statystycznie większa szansa na zachorowanie lub wystąpienie nagłego zdarzenia losowego. W takim przypadku warto szukać polis oferujących wysokie sumy gwarancyjne, gdyż długotrwała hospitalizacja za granicą jest ekstremalnie droga.
Niektóre firmy oferują pakiety roczne dla osób często podróżujących, co może być rozwiązaniem bardziej ekonomicznym niż kupowanie pojedynczych polis przed każdą podróżą.
Ostateczna decyzja powinna opierać się na kalkulacji: koszt polisy kontra potencjalne straty. Dla większości podróżnych wydatek rzędu kilkudziesięciu złotych za tydzień ochrony jest akceptowalny w porównaniu do ryzyka samodzielnego pokrywania kosztów operacji czy transportu lotniczego. Analiza warunków ubezpieczenia pozwala na dopasowanie produktu do indywidualnych potrzeb, co czyni ubezpieczenie turystyczne jednym z najbardziej racjonalnych elementów planowania wycieczki.
- Niski koszt składki w stosunku do potencjalnie bardzo wysokich kosztów leczenia.
- Poczucie bezpieczeństwa i wsparcie techniczne w sytuacjach kryzysowych.
- Ochrona finansowa nie tylko ubezpieczonego, ale i jego bliskich.
- Możliwość personalizacji zakresu ochrony pod kątem konkretnych aktywności.
Zadbaj o swoje bezpieczeństwo finansowe i spokój ducha podczas wakacji, wybierając sprawdzone ubezpieczenie turystyczne dostosowane do Twoich planów.